


社宅の知識
2026.09.16
【人事・総務のための福利厚生】連載⑮社会保険での社宅の現物給与価額計算式の変更
好評連載中の「人事・総務のための福利厚生」です。社宅に関する話題をわかりやすく解説します。
私は、福利厚生専門出版社である株式会社労務研究所の可児俊信(かにとしのぶ)です。
お手伝いいただくのが、ハウスメイトパートナーズの三原さんです。
【前回の記事はコチラ】
三原
三原です。可児さん、今回もよろしくお願いします。10月1日から社会保険上での社宅の価額の計算式が変更されるそうですね、詳しく教えてください。
可児
価額の算出の際に用いる単価は、これまでも3年ごとに見直されてきましたが、今回は計算式自体が変更されたのです。
三原
それは大きな変更ですね。
可児
社宅は税制上でも社会保険上でも現物給与です。そのため、原則として社宅は給与所得であり、社会保険では報酬です。ですから社宅に入居していると、所得税・住民税も社会保険料も負担が増えてしまいます。でも、従業員は勤務するうえで必要だから社宅に入居しています。したがって、税や社会保険料の負担を軽減するよう現物給与となる社宅を、税制上も社会保険上も低く評価します。
三原
社宅は福利厚生として税制上低く評価されるのはよく知られていますが、社会保険での評価を低くする仕組みはあまり知られていません。
可児
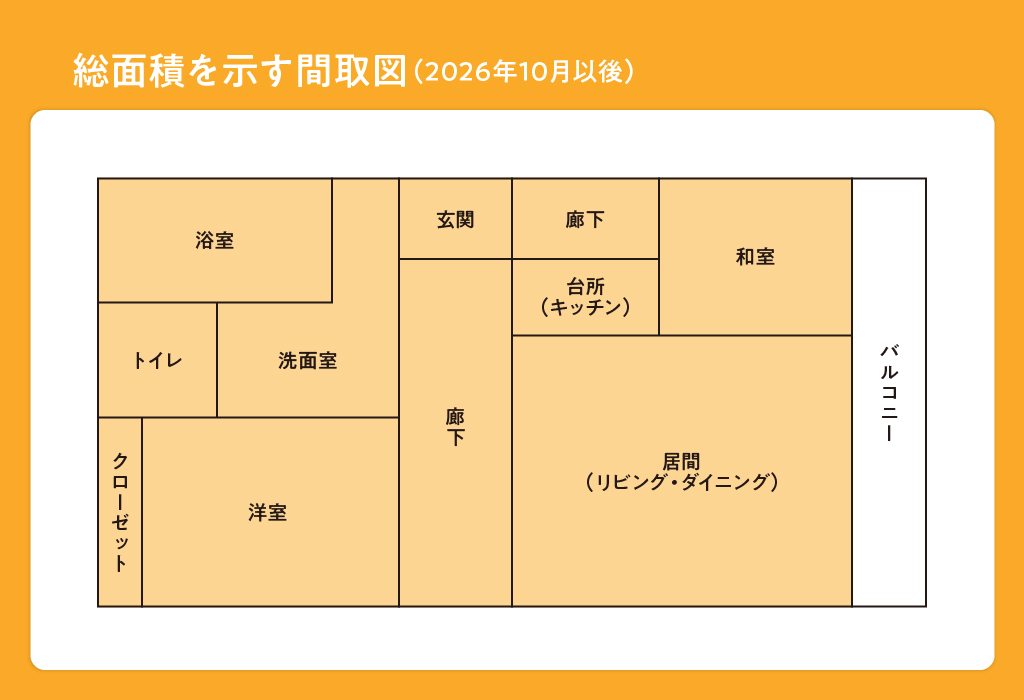
これまで長い間見直されてこなかったので仕方ありません。その仕組みを説明します。 社会保険では、2026年10月から社宅の現物給与価額は「社宅の総面積(㎡)×㎡あたりの単価」で算出されます。これまでは㎡単価だけが3年ごとに見直されてきました。上の間取図を見てください。オレンジ色の部分が総面積です。原則として延べ床面積と同じです。
三原
変更される以前はどのように計算していましたか?
可児
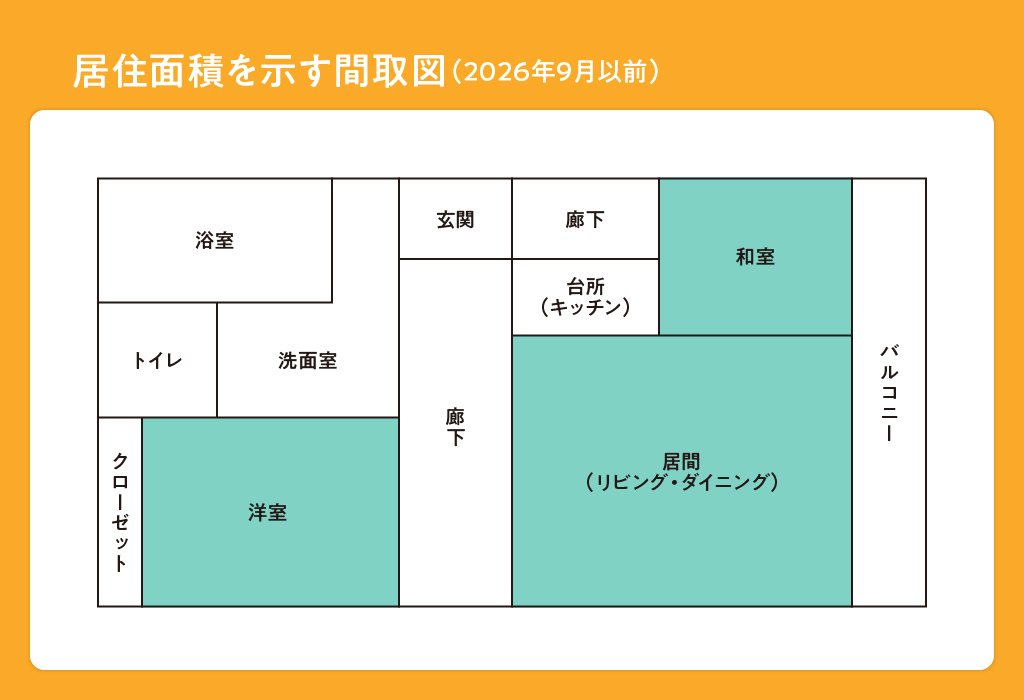
下の間取図をみてください。総面積のうち、廊下や台所、玄関などの面積を除き、これを居住面積といいました。
三原
延べ床面積でもない。居住面積は分かりにくいですよね。
可児
これまでの日本家屋は、廊下や台所、玄関など以外の部屋には畳が敷かれていました。ですから畳が敷かれている面積だけを居住面積として社宅評価に用いてきました。
三原
でも、日本の家屋もフローリングが増えています。
可児
そこで畳敷を前提としない計算式に変更されたのです。なお、居住面積より総面積の方が広いので㎡単価を乗じた計算結果が高くならないように配慮されています。例えば東京都の㎡単価は居住面積では2,830円/1.65㎡(畳1枚)でしたが、総面積では1,330円/㎡に引き下げられています。
社宅の担当者はこれまで居住面積を算出するために図のような間取図が必要でしたが、総面積なら間取図が不要なので算出が楽になりました。
三原
今までよりも算出しやすくなったようですが、他に注意点はありますか?
可児
表のように都道府県ごとに㎡単価が異なっていますので使い分けます。ではクイズです。勤務先は東京都内ですが、社宅は埼玉県に所在している場合、どの都道府県の㎡単価を使うのでしょうか?
| 都道府県 | ㎡単価 | 都道府県 | ㎡単価 | 都道府県 | ㎡単価 |
|---|---|---|---|---|---|
| 北海道 | 530 | 石川県 | 580 | 岡山県 | 620 |
| 青森県 | 460 | 福井県 | 540 | 広島県 | 670 |
| 岩手県 | 520 | 山梨県 | 560 | 山口県 | 500 |
| 宮城県 | 680 | 長野県 | 560 | 徳島県 | 510 |
| 秋田県 | 490 | 岐阜県 | 540 | 香川県 | 550 |
| 山形県 | 540 | 静岡県 | 650 | 愛媛県 | 500 |
| 福島県 | 540 | 愛知県 | 710 | 高知県 | 490 |
| 茨城県 | 600 | 三重県 | 580 | 福岡県 | 670 |
| 栃木県 | 590 | 滋賀県 | 640 | 佐賀県 | 510 |
| 群馬県 | 550 | 京都府 | 830 | 長崎県 | 510 |
| 埼玉県 | 840 | 大阪府 | 820 | 熊本県 | 530 |
| 千葉県 | 830 | 兵庫県 | 730 | 大分県 | 530 |
| 東京都 | 1,330 | 奈良県 | 580 | 宮崎県 | 490 |
| 神奈川県 | 1,010 | 和歌山県 | 490 | 鹿児島県 | 470 |
| 新潟県 | 580 | 鳥取県 | 500 | 沖縄県 | 620 |
| 富山県 | 560 | 島根県 | 500 |
三原
いきなりクイズですか?うーん、埼玉県でしょうか?
可児
この場合は、勤務地である東京都の㎡単価を使用することになっています。そうしないと社宅の担当者が社宅の所在地ごとに各都道府県の㎡単価を使用することになり煩雑になるからです。
三原
社宅の現物給与価額が算出されたら、次はどうしますか?
可児
社宅に入居している従業員から徴収している社宅使用料の額が、その社宅の現物給与価額と同じか上回っていれば社宅は報酬に含めなくてよいです。つまり社会保険料には反映しません。逆に社宅使用料の額が、その社宅の現物給与価額を下回っていれば、下回っている差額を現物給与として報酬に加算します。つまり社会保険料に反映する可能性が出てきます。
三原
では、社宅の現物給与価額以上の社宅使用料を徴収していれば社会保険料を気にしなくてよいですね。
可児
はい、そうです。
<次回へ続く>
可児 俊信
千葉商科大学会計大学院会計ファイナンス研究科 教授
株式会社労務研究所 代表取締役/福利厚生専門出版社
企業や官公庁における福利厚生制度のコンサルティングを行う。福利厚生や企業年金などをテーマとした著書、寄稿、講演多数。
関連キーワード
SNSシェア

あわせて読みたい関連記事

おすすめ記事
-
プレゼントキャンペーン
2025.10.02
【特別企画②の応募は締め切りました】ハウスメイト50周年特別企画
- ハウスメイト
- グルメ
- ハウスメイトからのお知らせ
- おいしいもの
-
ハウスメイトの多彩なサービス
2025.08.28
不動産の売却・購入のご相談に、親身に寄り添う「ハウスメイトの不動産売買アテンドサービス」
- 転勤
- 人事・総務
- 福利厚生
- ハウスメイトからのお知らせ
- 社宅
- 借上げ社宅
- 社宅担当者向け
- 社宅利用者向け
- 社有社宅
- 社宅制度
-
個人向けサービス
2025.03.12
防災グッズは買わずに「借りる」が安心!サブスク型「メンテンナス付きレンタル防災セット」
- 個人向けサービス
- 防災
-
みんなの疑問
2024.10.07
【名義変更のギモン②】個人契約から法人契約へ契約名義を切替える際の注意点
- 賃貸借契約のいろは
- 社宅
- 社宅担当者向け
- 社宅利用者向け
- 名義変更
-
ハウスメイトの多彩なサービス
2025.06.06
借上げ社宅のまとめ借り・一棟借り物件探しをサポート
- 業務削減
- 転勤
- 人事・総務
- 福利厚生
- ハウスメイトからのお知らせ
- 新入社員
- 社宅
- 借上げ社宅
- 社宅担当者向け
- 社有社宅
- 社宅制度
- 制度見直し
-
Waプレミアム
2026.01.28
【2026賃貸仲介件数ランキング】ハウスメイトが4位にランクインしました!(全国賃貸住宅新聞第1683号)
- ランキング
- 全国賃貸住宅新聞